Jeudi, 9 h 30. Comité de direction.
Le directeur financier de MécaPlus annonce : « Nous sommes rentables cette année. » Sourires autour de la table. Claire, directrice de production, ne cache pas sa satisfaction : son équipe a tenu les cadences toute l'année.
Dix minutes plus tard, il ajoute : « Mais il va falloir surveiller la trésorerie. »
Les sourires se figent. Claire fronce les sourcils. Rentable, mais à court de cash ? Elle n'ose pas poser la question. Après tout, c'est un sujet de financiers.
Ce paradoxe, beaucoup de managers le vivent sans oser le dire. Il alimente une défiance envers les chiffres, alors que l'explication est simple, à condition de suivre le chemin de l'argent, de la vente jusqu'au compte en banque.
Dans cet article, vous allez suivre ce chemin aux côtés de Claire, en cinq étapes.
MécaPlus est une PME industrielle fictive qui fabrique des supports métalliques sur mesure. Les chiffres sont inventés à des fins pédagogiques.
Pourquoi un manager doit comprendre les indicateurs financiers
Claire n'a pas besoin de tenir la comptabilité. Mais ses décisions pèsent sur les chiffres : accepter une commande avec 60 jours de délai de paiement, constituer un stock de sécurité, demander une nouvelle machine.
Comprendre les indicateurs financiers, c'est :
- Dialoguer d'égal à égal avec la direction financière.
- Mesurer l'impact de vos décisions avant qu'il n'apparaisse dans les comptes.
- Défendre vos projets avec des arguments chiffrés.
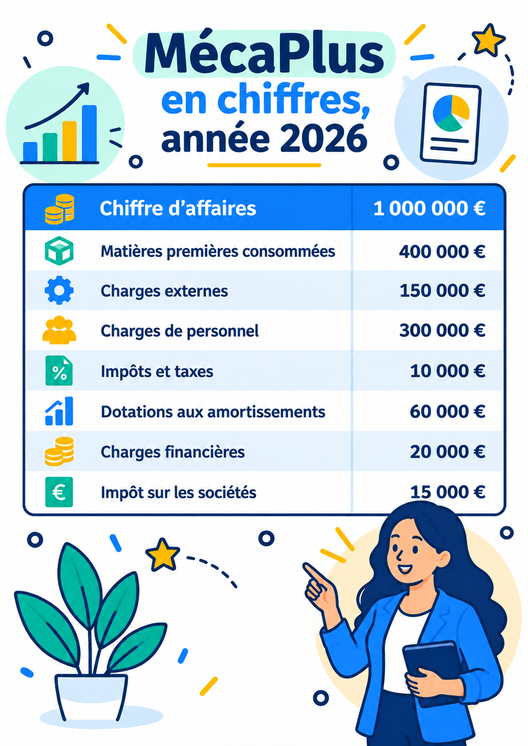
Ce soir-là, Claire demande au directeur financier de lui expliquer. Il sort une feuille. Voici ce qu'il lui montre :
Étape 1 : la marge sur coût de matières, ce qui reste après avoir payé la matière
« Commençons par le début, dit le directeur financier. Vous vendez pour 1 million d'euros de supports. Pour les fabriquer, vous avez consommé 400 000 € d'acier. »
1 000 000 € − 400 000 € = 600 000 €, soit 60 % du chiffre d'affaires.
C'est la marge sur coût de matières. En industrie, on utilise ce terme plutôt que « marge commerciale », qui concerne le négoce (acheter et revendre sans transformer).
Phrase à retenir : sur 100 € vendus, 60 € restent après avoir payé la matière.
Claire hoche la tête. Mais le directeur financier prévient : « Ces 600 000 € ne sont pas un bénéfice. Il faut encore payer vos équipes, l'énergie, la sous-traitance. »
À surveiller : une marge qui baisse alors que les ventes progressent signale souvent une hausse du prix des matières, des remises trop généreuses ou un mix produits défavorable.
Étape 2 : l'EBE, la performance du métier
« Maintenant, retirons les charges qui font tourner l'atelier. »
600 000 € − 150 000 € (charges externes) − 300 000 € (personnel) − 10 000 € (impôts et taxes) = 140 000 €
C'est l'excédent brut d'exploitation (EBE). Il représente 14 % du chiffre d'affaires.
Phrase à retenir : l'EBE, c'est la performance du métier, avant les machines, les banques et l'État.
Pour Claire, c'est un déclic : l'EBE intègre le travail de son équipe (les salaires) et l'efficacité de l'atelier. C'est l'indicateur sur lequel elle a le plus de prise.
À savoir : l'EBE est calculé avant l'usure des équipements et avant le coût de la dette. Il ne dit donc pas si l'entreprise gagne vraiment de l'argent.
Étape 3 : la CAF, ce que l'entreprise dégage vraiment
« Il reste à payer les machines qui s'usent, la banque, et l'État. »
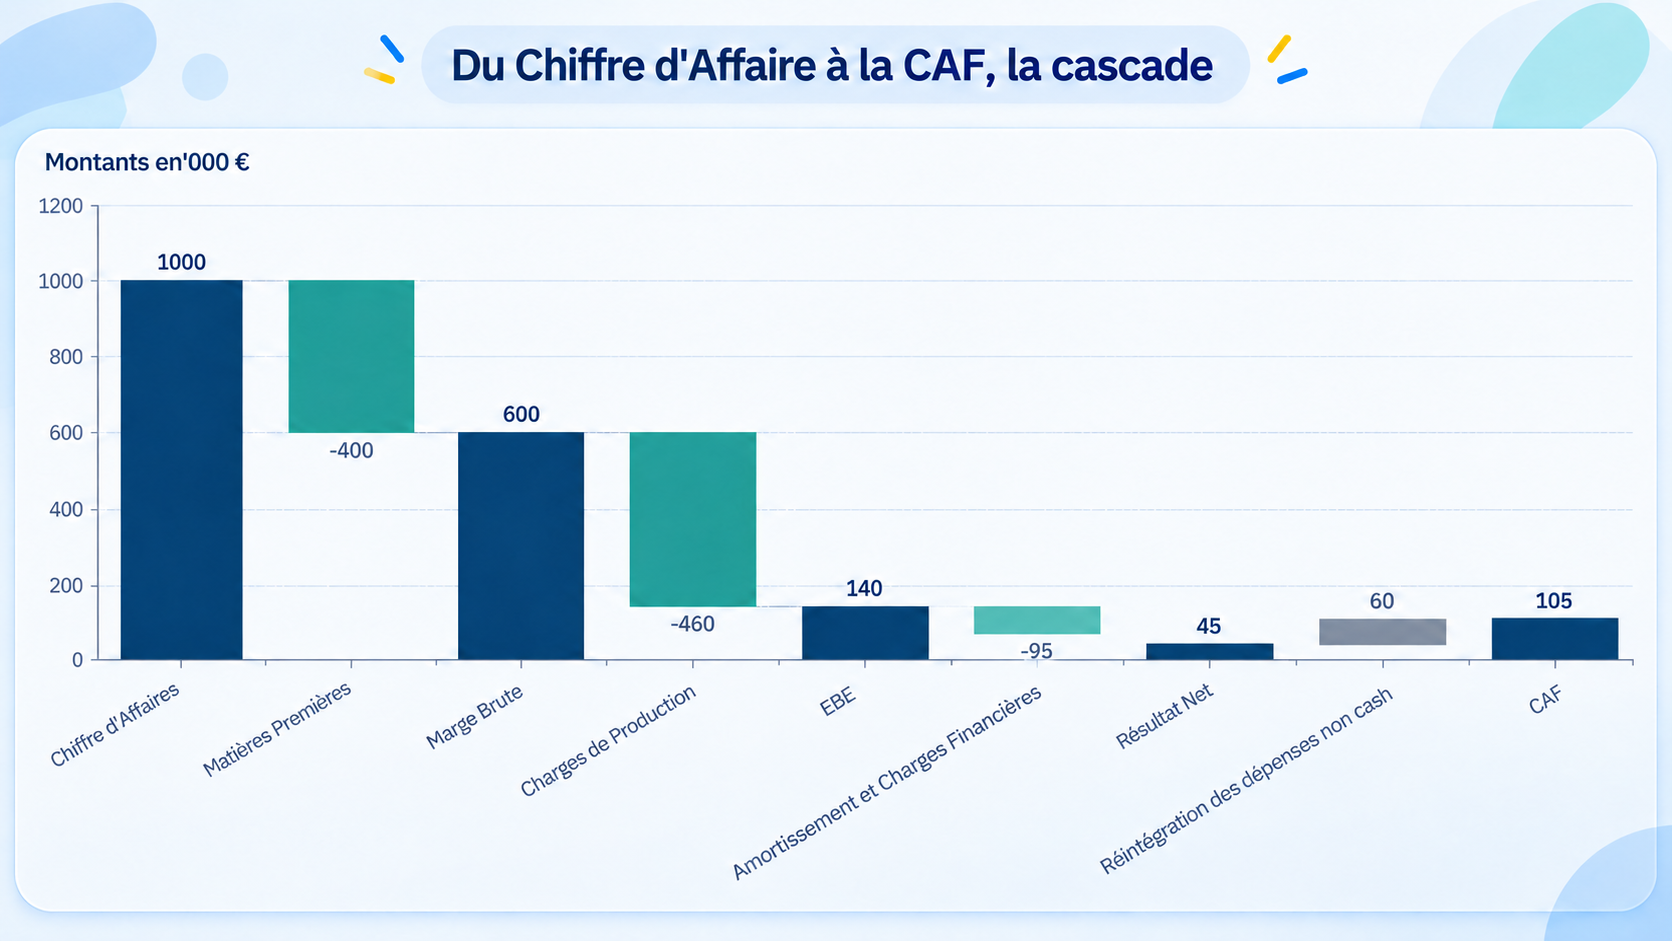
EBE : 140 000 € − Dotations aux amortissements : 60 000 € (l'usure des machines, une charge comptable) − Charges financières : 20 000 € (intérêts d'emprunt) − Impôt sur les sociétés : 15 000 € = Résultat net : 45 000 €
« Mais attention, poursuit-il, les amortissements ne sont pas une sortie d'argent cette année : la machine a déjà été payée. On les réintègre. »
Résultat net 45 000 € + amortissements 60 000 € = CAF de 105 000 €
La capacité d'autofinancement (CAF) est l'argent que l'activité génère et qui peut financer les investissements, rembourser les emprunts ou être distribué.
Phrase à retenir : le résultat dit si l'entreprise gagne de l'argent ; la CAF dit combien elle en produit réellement.
Claire est rassurée : 105 000 € de CAF, c'est solide. Pourquoi, alors, la trésorerie pose-t-elle problème ? Le directeur financier sourit : « Ah, voilà la bonne question. »
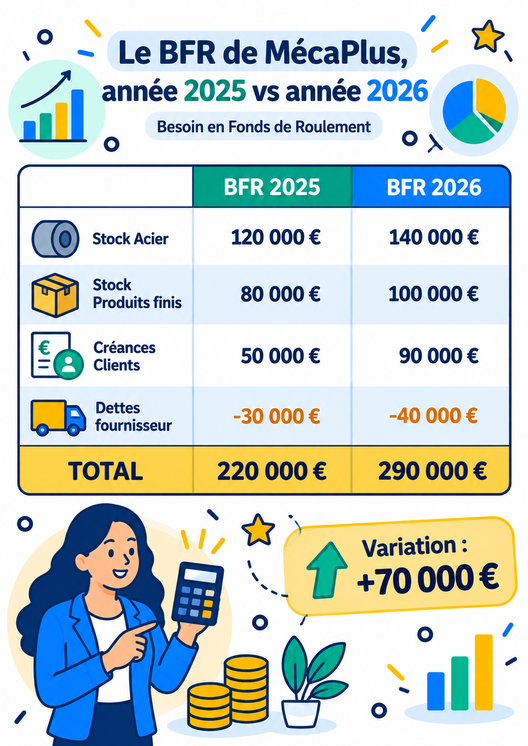
Étape 4 : le BFR, l'argent bloqué dans le cycle d'exploitation
« Regardez votre atelier, dit-il. Vous achetez l'acier, vous le stockez, vous fabriquez, vous livrez. Et vos clients vous paient 60 jours plus tard. Pendant ce temps, vous avez déjà payé vos salariés et en partie vos fournisseurs. »
Le besoin en fonds de roulement (BFR) mesure l'argent immobilisé dans ce cycle :
BFR = stocks + créances clients − dettes fournisseurs
Chez MécaPlus, avec la croissance de l'activité cette année, le BFR a augmenté :
Phrase à retenir : plus on vend, plus on a besoin de financer le cycle. Une croissance rapide peut assécher la trésorerie.
Claire comprend soudain pourquoi on lui demande, depuis des mois, de réduire les stocks.
Leviers du manager sur le BFR :
- Stocks : éviter la surproduction et le stock dormant.
- Clients : relancer les retards, négocier les délais de paiement.
- Fournisseurs : discuter les conditions sans fragiliser la relation.
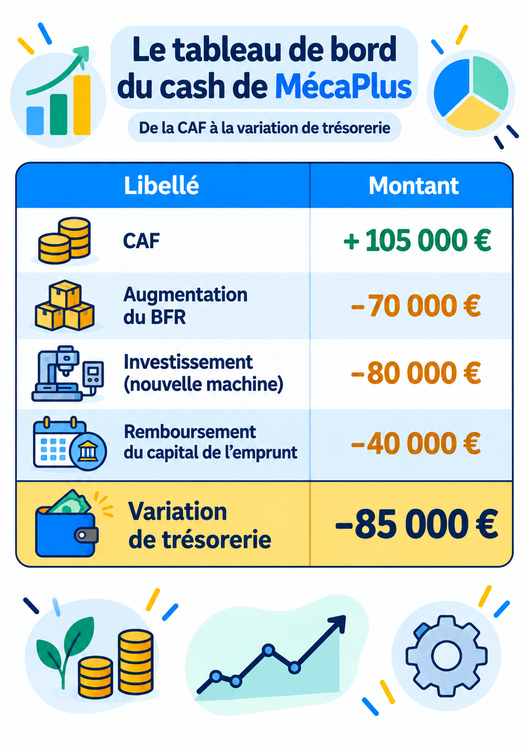
Étape 5 : la trésorerie, l'argent réellement disponible
« Dernière étape : comment ces mouvements se retrouvent-ils sur le compte en banque ? »
Trésorerie en début d'année : 120 000 € Trésorerie en fin d'année : 120 000 € − 85 000 € = 35 000 €
Voilà le paradoxe expliqué. MécaPlus est rentable (résultat net de 45 000 €, CAF de 105 000 €), mais sa trésorerie baisse de 85 000 €. Deux coupables : la croissance du BFR et l'investissement dans une nouvelle machine.
Phrase à retenir : le cash, c'est ce qui reste quand tout le reste a été payé.
Claire repose la feuille. Elle comprend désormais la phrase du comité de direction. Et surtout, elle sait ce qu'elle peut faire : accélérer la rotation des stocks, anticiper ses besoins machines, alerter tôt sur les retards clients.
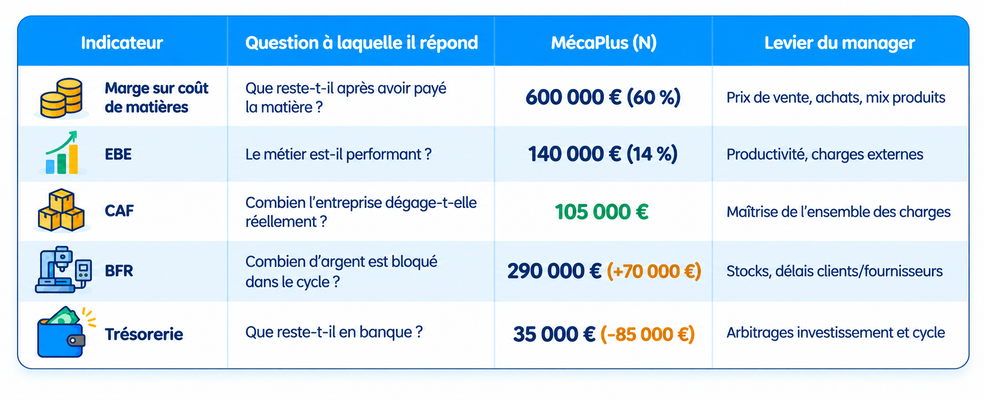
Récapitulatif : les 5 indicateurs et leur lecture
Et vous, quel indicateur surveillez-vous ?
Claire a franchi un cap : elle ne subit plus les chiffres, elle les utilise. Le jour où elle pose enfin ses questions au comité de direction, la conversation change de nature.
Ces cinq indicateurs ne s'apprennent pas en un article. Ma formation « Comprendre les bases de la Finance » vous accompagne sur des cas concrets adaptés à votre entreprise et à votre secteur.